Para que el programa pueda generar automáticamente el modelo 349, es necesario que las facturas rectificativas estén correctamente vinculadas con las facturas originales que rectifican.
Esta vinculación permite mantener la trazabilidad entre ambos documentos e identificar el período al que corresponde la rectificación, tanto en compras como en ventas.
Facturas rectificativas en compras: #
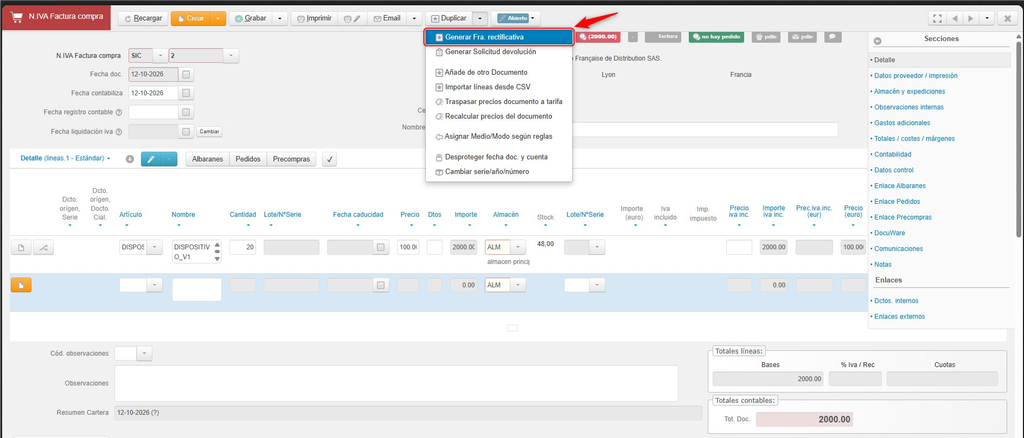
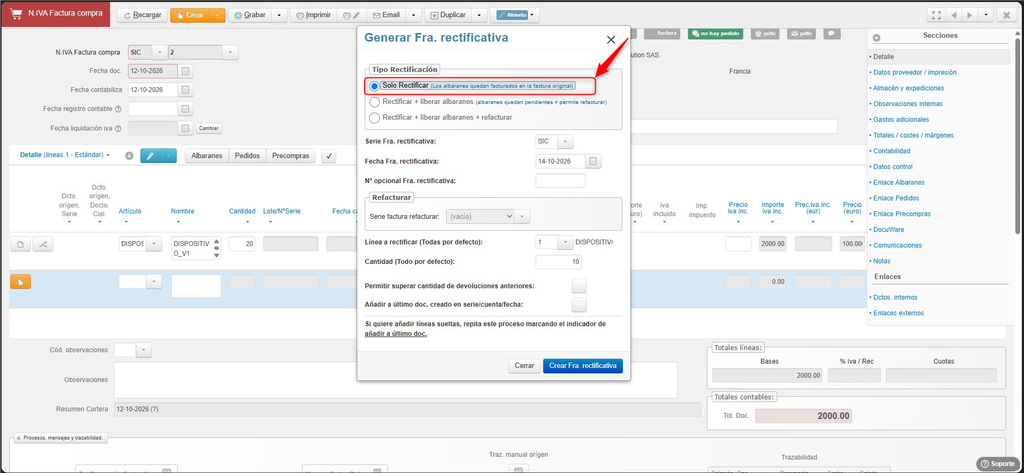
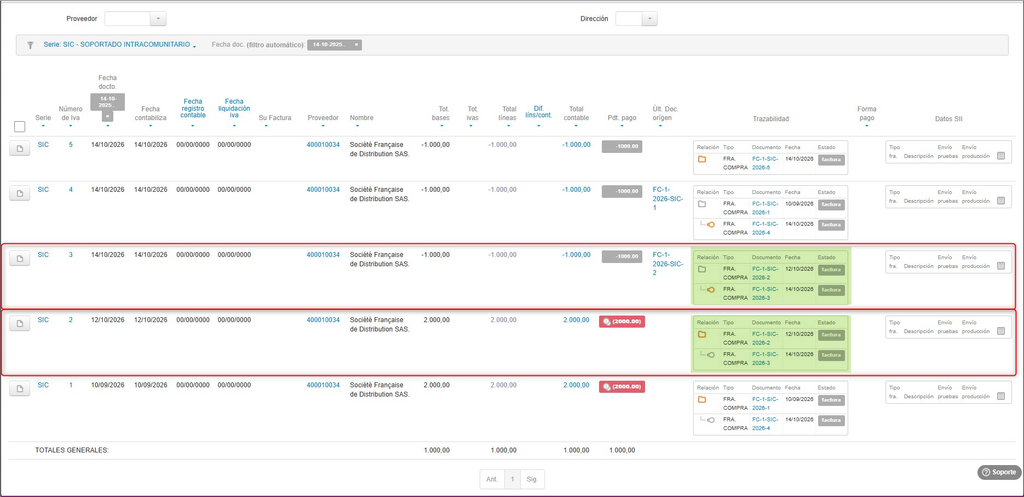
En el siguiente ejemplo, partimos de la factura SIC 2, a partir de la cual se genera la factura rectificativa SIC 3.
Al crear la factura rectificativa directamente desde la factura original, el programa establece automáticamente la vinculación entre ambos documentos.
De esta forma, el sistema dispone de la información necesaria para identificar la operación rectificada y calcular correctamente los importes que deben reflejarse en el modelo 349.
¿Qué ocurre si la factura rectificativa no está vinculada? #
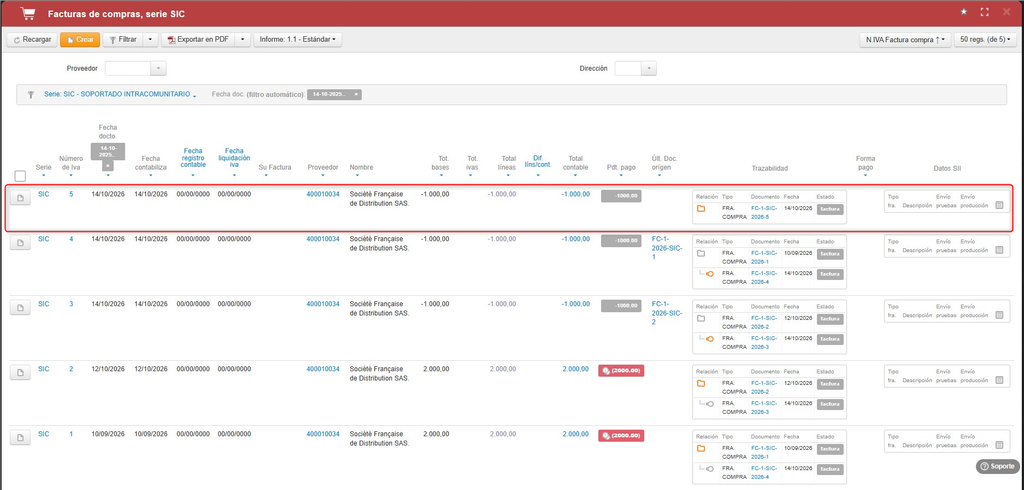
Si se registra una factura rectificativa de forma independiente, sin asociarla a la factura original, el programa no puede identificar automáticamente el período al que corresponde la rectificación.
En estos casos, será necesario revisar y ajustar manualmente los registros del modelo 349 antes de generar el fichero de presentación.
Ajustes manuales en el modelo 349 #
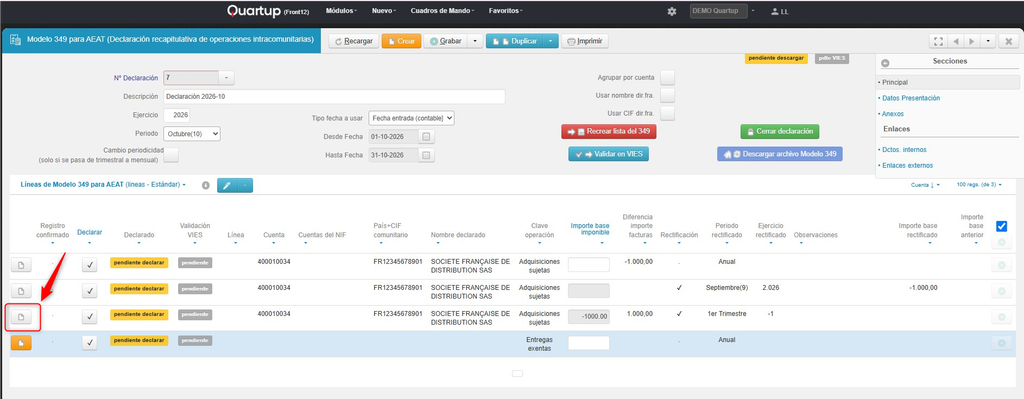
Cuando existen facturas rectificativas sin vinculación, estas pueden aparecer como registros independientes dentro del modelo 349.
En el siguiente ejemplo, se ha registrado una rectificación sin vincular a ninguna factura por importe de 1.000 €, correspondiente a una operación del período que se está declarando, en este caso, octubre.
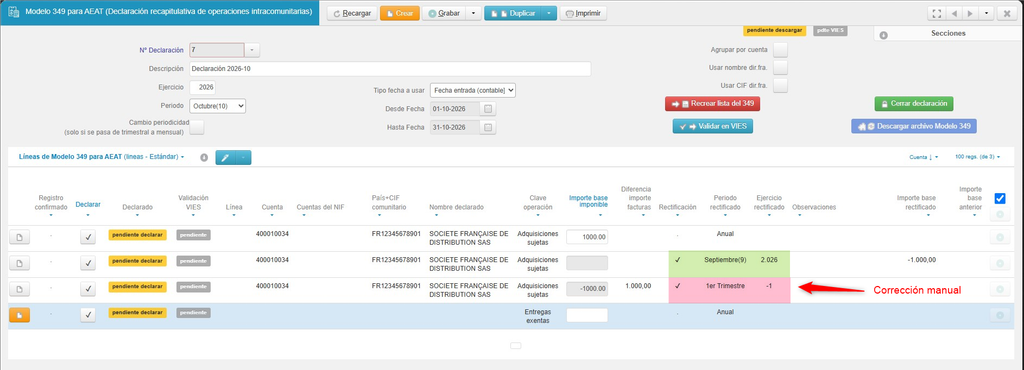
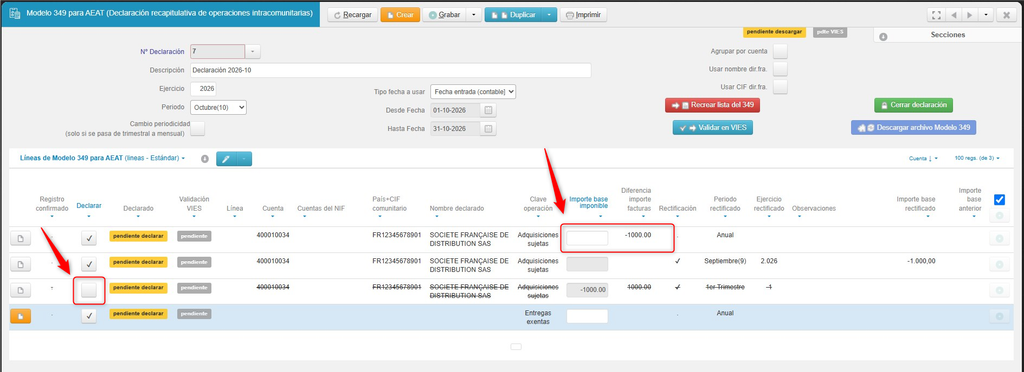
Para evitar que el importe se declare de forma incorrecta, será necesario realizar los siguientes ajustes:
- Excluir el registro de la factura rectificativa: desmarcar la línea correspondiente para impedir que se incluya como registro independiente en el fichero generado por el programa.
- Modificar la base imponible: ajustar manualmente el importe de la operación original, descontando los 1.000 € correspondientes a la rectificación.
- Comprobar el resultado: verificar que el importe final declarado refleja correctamente las operaciones realizadas, teniendo en cuenta la rectificación.
Por ejemplo, si la base imponible inicial es de 1.000€ y existe una rectificación negativa de 1.000€, la base imponible ajustada será de 0€.
Rectificaciones correspondientes a períodos anteriores #
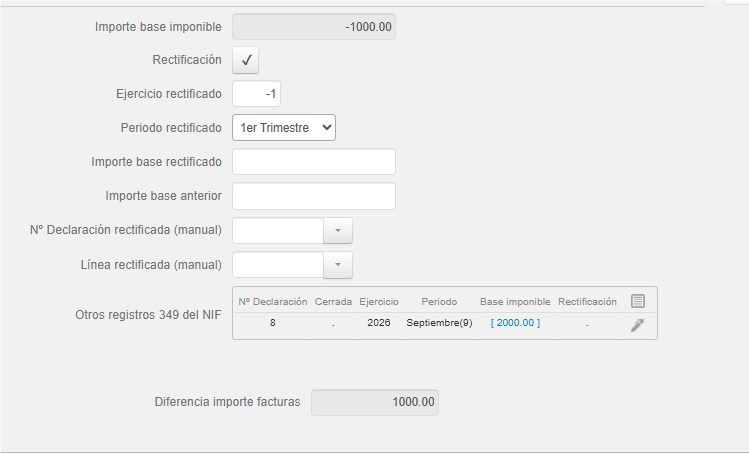
Si la factura rectificativa corresponde a una operación declarada en un trimestre o período anterior, el programa permite seleccionar el período correspondiente desde el propio registro del modelo 349.
De esta manera, se puede identificar el período afectado y realizar los ajustes necesarios para reflejar correctamente la rectificación.
Recomendación de uso #
Se recomienda generar siempre las facturas rectificativas a partir de la factura original a la que rectifican, tanto en compras como en ventas.
Este procedimiento permite:
- Mantener la trazabilidad entre la factura original y su rectificativa.
- Facilitar la identificación del período afectado.
- Automatizar el cálculo de los importes del modelo 349.
- Reducir la necesidad de ajustes manuales.
- Minimizar el riesgo de errores en la declaración.
Importante: antes de generar el fichero definitivo del modelo 349, se recomienda revisar las facturas rectificativas sin vinculación y comprobar que los importes y períodos declarados son correctos.


